
Wenn Liquidität, Ergebnis oder Finanzierung unter Druck geraten, brauchen Sie belastbare Zahlen und einen Plan, den Ihre Bank nachvollzieht. Ich verbinde Unternehmensplanung, Liquiditätssteuerung und operative Maßnahmen mit den Anforderungen Ihrer Banken und Kapitalgeber.
Vertraulich. Ohne Verpflichtung. Rückmeldung innerhalb von 24 Stunden.
Wirtschaftliche Sondersituationen beginnen selten mit einem großen Ereignis. Sie zeigen sich in Kleinigkeiten, die sich häufen. Je früher Sie reagieren, desto mehr Wege stehen offen.
Löhne, Lieferanten und Steuern treffen im selben Monat zusammen, und der Blick aufs Konto ersetzt die Planung.
Ihr Betreuer fragt nach Zahlen, die über die BWA hinausgehen, und setzt dafür eine Frist.
Der Umsatz hält, die Marge nicht. Woran es liegt, zeigt die Buchhaltung nicht.
Die Linie war für Spitzen gedacht und finanziert inzwischen den laufenden Betrieb.
Ein Darlehen wird fällig oder eine Zinsbindung endet, und die Anschlusslösung ist offen.
Privates Geld fließt in die Firma, ohne dass feststeht, wie viel noch nötig ist und wann es zurückkommt.
Zahlungsziele verlängern sich, Forderungen wachsen, und Sie finanzieren Ihre Kunden vor.
Ein großer Kunde fällt weg oder Projekte verschieben sich, und die Kosten folgen nicht im selben Tempo.
Die Übergabe steht an, aber die aktuellen Zahlen tragen den Kaufpreis nicht, den Sie brauchen.
Nicht jedes Unternehmen braucht alles. Sie starten mit dem Baustein, der Ihre dringendste Frage beantwortet.
Eine zügige, begründete Einschätzung Ihrer wirtschaftlichen Lage auf Basis Ihrer Unterlagen. Ich prüfe Liquidität, Ertrag, Finanzierung und den Stand bei Ihren Banken. Dazu gehört die Kapitaldienstfähigkeit, also die Frage, ob Ihr Unternehmen Zins und Tilgung aus dem laufenden Geschäft zahlt. Sie erfahren, wo die Ursachen liegen und welche Risiken zuerst Aufmerksamkeit brauchen.
Ihr Ergebnis. Ein schriftlicher Bericht mit Ursachen, Risiken, ersten Maßnahmen und einem Handlungsplan für die nächsten 90 Tage.
Ich baue mit Ihnen eine rollierende Liquiditätsplanung auf 13 Wochen auf, also eine Planung, die wir jede Woche um eine Woche fortschreiben. Sie zeigt Woche für Woche, was eingeht, was abfließt und wo eine Lücke entsteht. Daraus leiten wir Maßnahmen im Working Capital ab, also bei Forderungen, Verbindlichkeiten, Beständen und Zahlungszielen.
Ihr Ergebnis. Eine Planung, die Sie selbst fortschreiben, und ein wöchentliches Cash Reporting für Sie und Ihre Bank, also einen Bericht über Kontostände, Eingänge und Ausgänge.
Grundlage ist eine integrierte Planung aus Gewinn- und Verlustrechnung, Bilanz und Cashflow. Sie zeigt den Finanzierungsbedarf und die Kapitaldienstfähigkeit. Darauf baut die Finanzierungsstruktur auf. Dazu gehören Refinanzierung, angepasste Tilgungen, Leasing, Beiträge der Gesellschafter und Fördermittel. Hinzu kommen Factoring, also der Verkauf offener Forderungen, und Sale-and-Lease-back, also der Verkauf von Anlagen mit anschließender Rückmiete. Ich bereite die Unterlagen für Ihre Bank auf und begleite die Gespräche.
Ihr Ergebnis. Ein Fortführungskonzept mit integrierter Planung, Finanzierungsstruktur und offengelegten Annahmen. Dazu Unterlagen nach den üblichen Anforderungen von Kreditabteilungen.
Ein Plan wirkt nur, wenn ihn jemand nachhält. Ich steuere die Umsetzung. Jede Maßnahme bekommt einen Verantwortlichen, einen Termin sowie einen bezifferten Effekt auf Ergebnis und Liquidität. Themen sind Kosten, Preise, Deckungsbeiträge und Produktivität. Sie erhalten jeden Monat ein Management Reporting, also einen Bericht mit den wichtigsten Kennzahlen.
Ihr Ergebnis. Ein Maßnahmenplan mit Controlling und ein fester monatlicher Termin, in dem Sie sehen, was wirkt und was nicht.
Nachfolge, Gesellschafterwechsel, Verkauf oder der Einstieg eines Investors brauchen einen begründeten Wert. Ich bewerte Ihr Unternehmen und rechne Szenarien. In angespannten Lagen stelle ich Fortführungswert und Liquidationswert gegenüber, also den Wert bei Weiterführung und den Wert bei Auflösung des Unternehmens. Bei einem Verkauf aus der Sondersituation heraus, im Fachjargon Distressed M&A, arbeite ich mit spezialisierten Kanzleien zusammen.
Ihr Ergebnis. Eine nachvollziehbare Bewertung mit Szenarien als Grundlage für Ihre Verhandlung.
In drei Wochen wissen Sie, wo Ihr Unternehmen steht und was als Nächstes zu tun ist. Der Krisen-Schnellcheck hat einen festen Preis von 3.900 Euro netto.
Für Unternehmensgruppen und Unternehmen mit mehr als 10 Millionen Euro Umsatz erstelle ich ein individuelles Angebot.
Sobald eine der neun Situationen auf Sie zutrifft und Sie nicht sicher sagen können, wie weit Ihre Liquidität reicht. Ebenso, wenn Ihre Bank, Ihr Steuerberater oder ein Gesellschafter eine unabhängige Einschätzung verlangt.
Einen schriftlichen Bericht und ein persönliches Gespräch. Der Bericht enthält die Einschätzung der Lage, die wesentlichen Ursachen, die größten Risiken, erste Maßnahmen und einen Handlungsplan für 90 Tage.
Vertraulich, etwa 30 Minuten, kostenfrei. Danach erhalten Sie Angebot und Unterlagenliste.
Sie stellen die Unterlagen zusammen. Die Frist beginnt, sobald sie vollständig vorliegen.
Ich werte Abschlüsse, aktuelle Zahlen, offene Posten und Kredite aus.
Wir sprechen über Ursachen und Hintergründe. Ich rechne Liquiditätsreichweite und Risiken.
Sie erhalten den Bericht mit Handlungsplan für 90 Tage. Wir gehen ihn gemeinsam durch.
Den Bericht erhalten Sie spätestens 15 Arbeitstage, nachdem Ihre Unterlagen vollständig vorliegen.
Sie entscheiden. Manche Unternehmen setzen den Plan mit eigenen Kräften um. Andere beauftragen einzelne Bausteine. Der Check verpflichtet Sie zu nichts. Vor jedem weiteren Baustein erhalten Sie ein Angebot mit festem Umfang und Preis.
So läuft die Zusammenarbeit, wenn aus dem Schnellcheck ein Mandat wird.
Ich verschaffe mir ein Bild von Zahlen, Ursachen und Beteiligten. Grundlage ist der Krisen-Schnellcheck.
Zuerst arbeiten wir an der Zahlungsfähigkeit. Die 13-Wochen-Planung zeigt, was sofort zu tun ist.
Die integrierte Planung zeigt, wohin sich das Unternehmen mit und ohne Maßnahmen entwickelt.
Ich rechne die Finanzierungsvarianten und bereite Ihre Bankgespräche mit Zahlen vor. Auf Wunsch begleite ich Sie. Über Tilgung, Linien und Sicherheiten entscheiden Ihre Finanzierer. Vertragsänderungen verhandelt Ihr Rechtsanwalt.
Die Maßnahmen werden im Unternehmen umgesetzt. Ich steuere, Ihre Mannschaft führt aus.
Monatlich prüfen wir, ob die Maßnahmen wirken, und steuern nach.
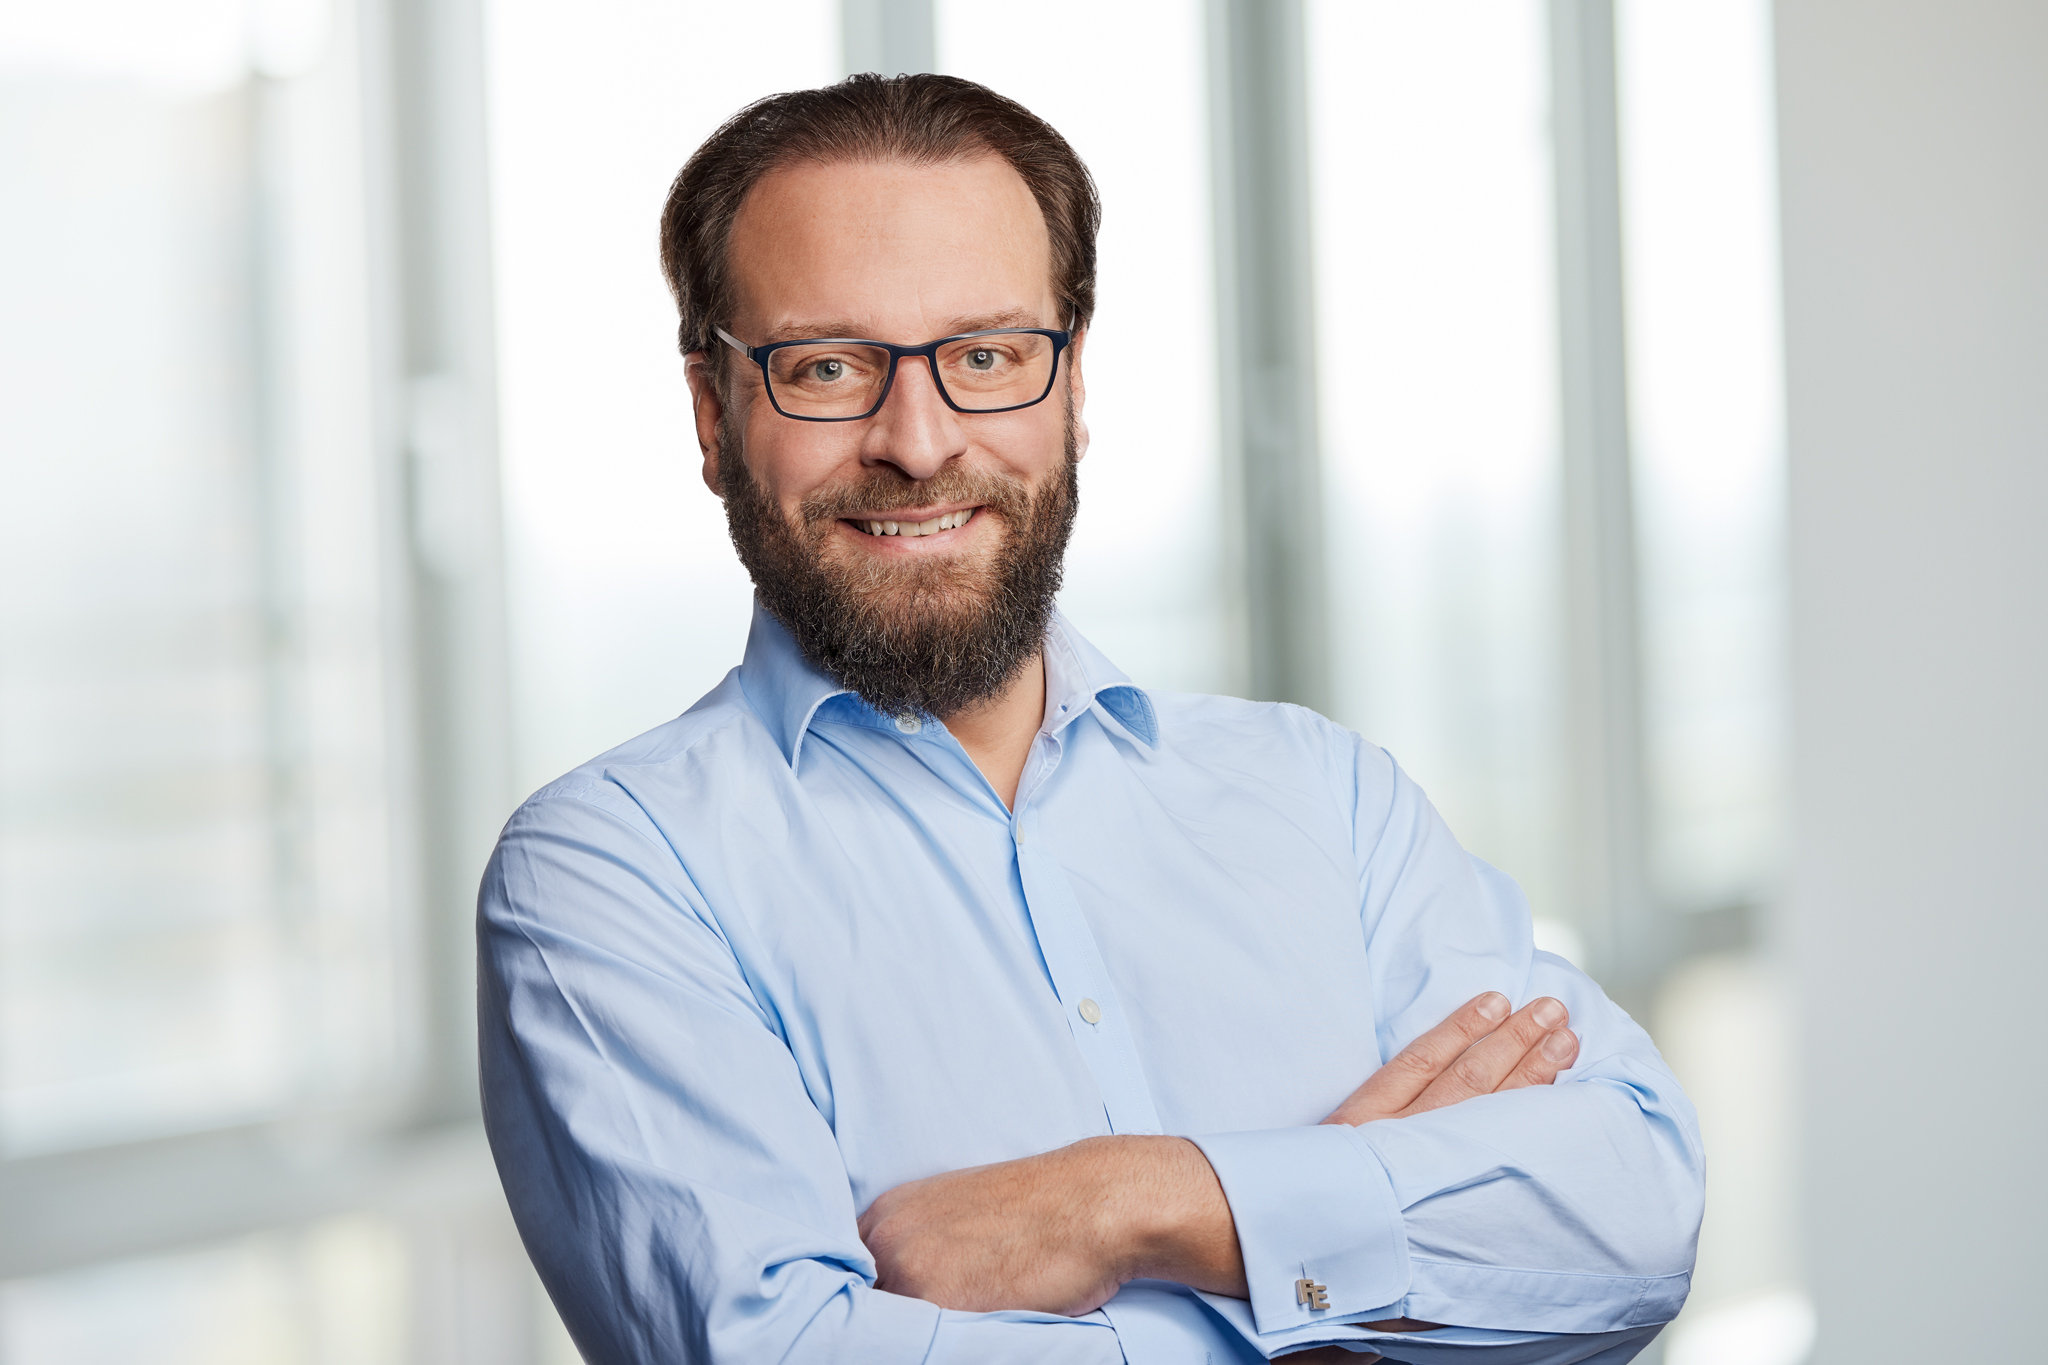
Bei einer Sparkasse habe ich Kredite analysiert und mit dem Zweitvotum versehen, also dem Urteil der Risikoprüfung. Danach habe ich Firmenkunden betreut und das Erstvotum abgegeben, also die Kreditempfehlung des Betreuers. Von 2007 bis 2020 war ich Geschäftsführer der Integrated Services. Ich weiß, welche Fragen eine Bank stellt, bevor sie sie stellt.
Florian Eberding, Diplom-Kaufmann (FH), Studiengang Banking and Finance. LL.M. Mergers and Acquisitions.
Kreditanalyse und Firmenkundenbetreuung von innen. Ihre Unterlagen entstehen so, wie eine Kreditabteilung sie liest.
Studium Banking and Finance, LL.M. an der Frankfurt School of Finance and Management. Über 20 Jahre Erfahrung, mehr als 500 Projekte in Gründung, Finanzierung, Wachstum und Nachfolge.
Ich arbeite mit Inhabern und Geschäftsführern, nicht mit Gremien. Sie haben einen Ansprechpartner. Der bin ich.
Ein Konzept endet bei mir nicht mit der Abgabe. Ich bleibe, bis die Maßnahmen laufen.
SYUP berät betriebswirtschaftlich. Ich erbringe keine Rechtsberatung und keine Steuerberatung. Sobald insolvenzrechtliche, steuerrechtliche, gesellschaftsrechtliche oder haftungsrelevante Fragen berührt sind, arbeite ich mit spezialisierten Rechtsanwälten, Steuerberatern und Wirtschaftsprüfern zusammen. Sie können Ihre bestehenden Berater einbinden. Auf Wunsch nenne ich Ihnen geeignete Kanzleien.
Verlangt Ihre Bank ein Sanierungskonzept in Anlehnung an IDW S 6, den Standard der Wirtschaftsprüfer für Sanierungskonzepte, erstelle und verantworte ich den betriebswirtschaftlichen Teil selbst. Das gilt auch für die Fortbestehensprognose, also die Planung, die zeigt, ob Ihr Unternehmen in den nächsten zwölf Monaten zahlungsfähig bleibt. Die rechtliche Würdigung liefert ein Rechtsanwalt.
Sie suchen für einen Kunden oder Mandanten Unterstützung bei Planung und Liquidität. Auftraggeber ist immer das Unternehmen. Zahlen und Berichte gehen nur mit dessen Freigabe an Sie.
Fragen, die Sie vor dem ersten Gespräch klären wollen.
Nicht zwingend. Restrukturierung setzt meist früher an. Gibt es Anzeichen für Zahlungsunfähigkeit oder Überschuldung, muss das sofort ein Rechtsanwalt prüfen. Die gesetzlichen Fristen laufen unabhängig von meinem Bericht.
Von mir nicht. Ich arbeite für Sie. Vertraulichkeit sichere ich Ihnen im Vertrag zu. Ohne Ihre Freigabe geht keine Zahl an Ihre Bank. Ich rate dazu, die Bank früh einzubinden. Den Zeitpunkt bestimmen Sie.
Eine Vorschau aller Einzahlungen und Auszahlungen für die nächsten 13 Wochen auf Wochenbasis. Sie wird jede Woche fortgeschrieben und zeigt, wann eine Lücke entsteht und wie groß sie ist.
Für inhabergeführte Unternehmen bis etwa 50 Millionen Euro Umsatz, unabhängig von der Branche.
Nein. Ich arbeite mit Ihren Beratern zusammen und liefere die betriebswirtschaftliche Grundlage für deren Arbeit.
Ja, in Anlehnung an den Standard. Den betriebswirtschaftlichen Teil erstelle und verantworte ich selbst. Die rechtliche Würdigung liefert ein Rechtsanwalt. Ob Ihre Bank ein solches Konzept verlangt, klären wir im Schnellcheck.
Innerhalb von 48 Stunden nach dem Erstgespräch. Die Frist für den Krisen-Schnellcheck beginnt, sobald Ihre Unterlagen vollständig vorliegen.
Schildern Sie mir Ihre Lage in zwei Sätzen. Ich melde mich innerhalb von 24 Stunden. Das erste Gespräch dauert etwa 30 Minuten und kostet nichts.
Ich verarbeite Ihre Angaben, um Ihre Anfrage zu beantworten. Einzelheiten stehen in der Datenschutzerklärung. Sie schreiben als Bank oder Kanzlei? Dann nennen Sie bitte keine Namen oder Daten Ihres Kunden oder Mandanten ohne dessen Einverständnis.
Lieber direkt? Telefon 0151 28720375, E-Mail eberding@syup.consulting